
Управление маржой является одним из основных аспектов успешной торговли бессрочными фьючерсами. В данном разделе мы рассмотрим важнейшие аспекты управления маржой, включая процессы добавления и удаления маржи с позиций, значимость грамотного управления маржой и концепцию ликвидационной цены.
📌 Маржа при торговле бессрочными фьючерсами
В контексте торговли бессрочными фьючерсами маржа - это фундаментальное понятие, представляющее собой залог или обеспечение, требуемое биржей для открытия и поддержания торговой позиции. Она служит финансовой подушкой безопасности для покрытия потенциальных убытков, которые могут возникнуть в результате неблагоприятного движения цен. Когда трейдер открывает позицию, он должен внести определенную сумму капитала в качестве маржи, которая представляет собой часть условной стоимости позиции. Маржа гарантирует наличие у трейдера достаточных средств для выполнения контрактных обязательств и предотвращает дефолт по его позиции.
Маржа играет двойную роль: она облегчает торговлю с использованием кредитного плеча, позволяя трейдерам контролировать более крупные позиции с относительно меньшими суммами капитала, и выступает в качестве защитной меры, минимизирующей риск потерь, превышающих имеющиеся средства. Контроль и управление уровнем маржи являются важнейшими аспектами управления рисками при торговле бессрочными фьючерсами, поскольку недостаточность маржи может привести к ликвидации позиции.
Коэффициент первоначальной маржи = 1 / Кредитное плечо
📌 Коэффициент поддерживающей маржи
Коэффициент поддерживающей маржи - еще один критический параметр, определяющий минимальный уровень маржи, необходимый для сохранения позиции открытой и не подвергающейся ликвидации. Когда маржа позиции опускается ниже коэффициента поддерживающей маржи, начинается процесс ликвидации. Коэффициент поддерживающей маржи напрямую связан с ценой ликвидации.
Предположим, что коэффициент поддерживающей маржи для конкретного контракта составляет 1%. Если трейдер открывает длинную позицию с 10 000 $, и условной стоимостью 200 000 $, то цена ликвидации будет достигнута, когда позиция понесет убытки, эквивалентные 99% от первоначальной маржи. Понимание коэффициента поддерживающей маржи крайне важно, поскольку позволяет трейдерам рассчитывать цену ликвидации и эффективно управлять рисками. Поддержание комфортного уровня маржи, превышающего коэффициент поддерживающей маржи, необходимо для того, чтобы избежать неожиданной ликвидации.
В заключение следует отметить, что коэффициент начальной маржи определяет размер кредитного плеча, доступного трейдерам, и влияет на размер их позиций по отношению к их капиталу. Коэффициент поддерживающей маржи определяет минимальный уровень маржи, необходимый для предотвращения ликвидации, и играет ключевую роль в расчете ликвидационной цены. Оба коэффициента являются важнейшими компонентами управления маржой и контроля рисков при торговле бессрочными фьючерсами.
| Тип рынка | Максимальное кредитное плечо | Минимальное кредитное плечо | Поддерживающая маржа |
|---|---|---|---|
| Криптовалюта с обеспечением в USDT | x50 (2%) | x1 (100%) | 1% |
| Криптовалюта с обеспечением в TON | x50 (2%) | x2 (50%) | 1% |
| Сырьевые товары | x100 (1%) | x2 (50%) | 0.5% |
| Форекс | x100 (1%) | x10 (10%) | 0.3% |
📌 Цена ликвидации
Цена ликвидации — это ключевой элемент управления маржой для трейдера, обозначающий уровень цены, при котором его позиция будет принудительно закрыта биржей из-за недостатка обеспечения для покрытия потенциальных убытков. Важные аспекты для эффективного управления рисками:
- При ликвидации позиции под риском находится только обеспечение по текущей позиции. Средства на вашем балансе не будут затронуты.
- Чтобы отодвинуть цену ликвидации, трейдер может воспользоваться функцией добавления маржи (Add Margin), тем самым увеличив своё обеспечение.
- Эффективным инструментом является установка стоп-лосс ордера, который позволяет автоматически закрыть позицию при достижении определённой цены, предотвращая таким образом возможную ликвидацию.
- Цена ликвидации меняется с течением времени. Она может как отодвигаться от начальной цены открытия позиции, если по вашей позиции идёт начисление финансирования (Funding), так и приближаться к цене открытия, если финансирование является отрицательным. Накопленное значение доступно в разделе 'Realized P&L -> Funding' на карточке позиции.
Пример: Вычисление цены ликвидации
Предположим, что трейдер открывает 📈 длинную позицию в бессрочном фьючерсном контракте на биткойн (BTC) со следующими данными:
- Цена входа: 50,000 $
- Кредитное плечо: 20x
- Начальная маржинальная ставка: 5%
- Ставка поддерживающей маржи: 1%
Для длинной позиции цена ликвидации (LP) трейдера может быть рассчитана следующим образом:
Цена ликвидации (LP) = Цена входа × (1 - Коэффициент первоначальной маржи + Коэффициент поддерживающей маржи)
Цена ликвидации (LP) = 50,000 $ × (1 - 0.05 + 0.01) = 48,000 $
В данном примере использование кредитного плеча x20, означает коэффициенте первоначальной маржи 5%, коэффициенте поддерживающей маржи 1% и цена ликвидации длинной позиции составляет $48,000
Теперь рассмотрим 📉 короткую позицию по тому же бессрочному фьючерсному контракту на биткойн со следующими данными:
- Цена входа: 50,000 $
- Начальная маржинальная ставка: 5%
- Ставка поддерживающей маржи: 1%
- Кредитное плечо: 20x
Для короткой позиции цена ликвидации (LP) трейдера может быть рассчитана следующим образом:
Цена ликвидации (LP) = Цена входа × (1 +  Коэффициент первоначальной маржи + Коэффициент поддерживающей маржи)
Ликвидационная цена (LP) = $50,000 × (1 + 0.05 - 0.01) = 52,000 $
В данном примере использование кредитного плеча x20, означает коэффициенте первоначальной маржи 5%, коэффициенте поддерживающей маржи 1% и цена ликвидации короткой позиции составляет $52,000.
📌 Как управлять маржой
Чтобы скорректировать текущий Margin (обеспечнеие) позиции, на карточке позиции выберите соответствующую опцию: ADD (добавить) или REMOVE (уменьшить):
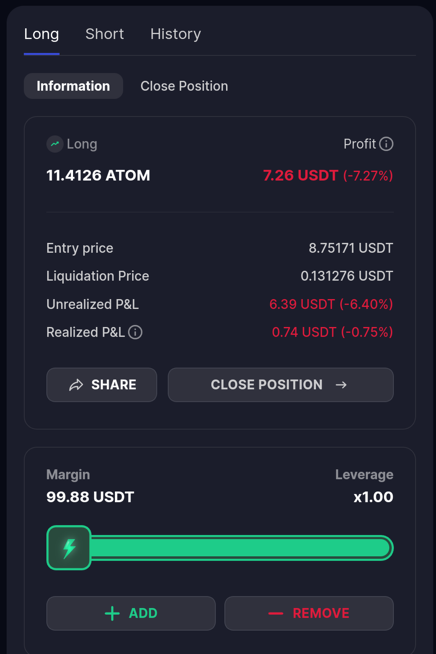
При изменении размера обеспечения обратите внимание на следующие правила:
- Существует корреляция между размером обеспечения и ценой ликвидации. Чем меньше остаётся обеспечения, тем ближе становится цена ликвидации позиции.
- При изменении обеспечения для позиции необходимо учитывать максимальное и минимальное допустимое кредитное плечо (leverage) для данного типа торговой пары, которые не могут быть превышены в результате изменения объёма обеспечения.